Stendörren förvärvar strategisk fastighetsportfölj i Helsingfors för 1,3 miljarder kronor samt presenterar i förtid intjäningsförmågan per årsskiftet
- Det aktuella förvärvet bedöms öka det årliga förvaltningsresultatet per aktie med 13 procent, räknat pro forma på intjäningsförmågan per 1 januari 2026.
- Förvaltningsresultatet per aktie baserat på intjäningsförmågan per 1 januari 2026 pro forma inklusive förvärvet ökar med 19 procent jämfört med intjäningsförmågan per 1 oktober 2025 samt med 35 procent jämfört med intjäningsförmågan per 1 januari 2025.
- Utöver det aktuella förvärvet bidrar tidigare genomförda förvärv under framför allt det fjärde kvartalet 2025 samt omfattande förtida refinansieringar sedan mitten på 2025 till den starka finansiella utvecklingen.
- Stendörren har för avsikt att hålla en fortsatt hög tillväxttakt under 2026 både vad gäller förvärv och fastighetsutveckling. Tillväxten bedöms kunna finansieras genom tillgänglig likviditet, det löpande kassaflödet samt genom upptagande av räntebärande finansiering.
Portföljen i korthet
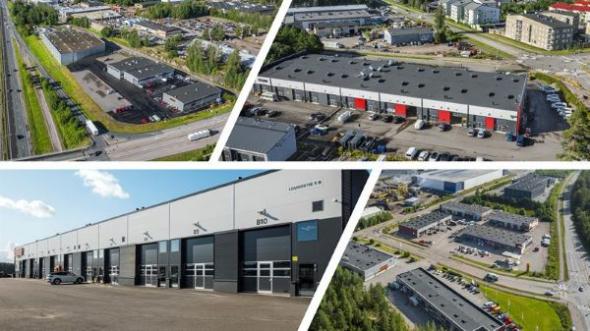
Portföljen omfattar fastigheter inom lager och lätt industri i tre olika verksamhetsområden i attraktiva lägen i närhet till Helsingfors flygplats. Fastigheterna kännetecknas av hög byggnadsmässig standard med hög flexibilitet, där nästan hälften av den totala uthyrningsbara ytan är byggd efter 2020. Den totala uthyrningsbara ytan uppgår till cirka 63 000 kvadratmeter, och utöver detta finns betydande markytor för hyresgästernas verksamheter och även byggrätter för vidare utveckling. Vidare är portföljen väldiversifierad med fler än 90 hyresgäster från olika branscher och med olika avtalslängd, där några av de största hyresgästerna är Saka, Raskone och Autoklinikka.
”Vi är glada att genomföra detta strategiska förvärv som isolerat bedöms öka förvaltningsresultatet per aktie med 13 procent. Vidare innebär förvärvet att en kritisk massa uppnås i Helsingforsregionen ur ett förvaltningsperspektiv vilket stärker Stendörrens operativa effektivitet, samtidigt som riskprofilen förbättras genom ökad geografisk och kundmässig diversifiering.”, säger Erik Ranje, VD på Stendörren.
Finansiella effekter av förvärvet pro forma
Bedömd intjäningsförmåga1)
| 1/1 2025 | 1/10 2025 | 1/1 2026 | Justering pro forma3) | 1/1 2026 + Pro forma | |
| Hyresintäkter | 991 | 1 049 | 1 120 | 110 | 1 230 |
| Summa intäkter | 991 | 1 049 | 1 120 | 110 | 1 230 |
| Driftskostnader | -145 | -151 | -152 | -9 | -161 |
| Underhållskostnader | -29 | -27 | -28 | -2 | -30 |
| Fastighetsskatt | -28 | -30 | -32 | -4 | -36 |
| Driftnetto | 789 | 842 | 908 | 96 | 1 004 |
| Central administration | -80 | -76 | -82 | -7 | -89 |
| Finansiella intäkter och kostnader | -332 | -324 | -363 | -32 | -395 |
| Leasingkostnad/Tomträttsavgäld | -10 | -11 | -13 | 0 | -13 |
| Förvaltningsresultat | 367 | 431 | 451 | 57 | 507 |
| Förvaltningsresultat per aktie, kr2) | 10,98 | 12,53 | 13,13 | 14,87 |
1) Detta är inte en prognos om förväntat utfall utan Bolagets bedömning av löpande intjäningsförmåga på årsbasis per 1 januari 2025, 1 oktober 2025 och 1 januari 2026.
2) Förvaltningsresultat per aktie minskat med ränta på hybridobligationer.
3) Baserad på EUR/SEK 10,60. Säkerställd finansiering är till 100% räntesäkrad med redan tecknad swaption.
Förvärvade fastigheter
Sulankaari 36, Hiekkamäentie 5, Högberginhaara 1, 3, 5 & Haarakaari 48, Louhostie 5, Palkkikuja 3 - 6 & 8, Amerintie 50, Haarakaari 45 A & B, Sulantie 11, Sulankuja 4 A & B, Sulantie 20, Isonkivenkuja 4 i Tuusula, samt Kuriiritie 17 & 19, Kiitoradantie 3, Tiilipojanlenkki 4, Nilsaksentie 1 i Vantaa.
Källa: Stendörren Fastigheter AB